首購族適合買成大市地上權嗎?貸款條件與購屋重點一次了解
先別只看總價,成大市70年地上權住宅到底買的是什麼
總價門檻反映70年期限與成大生活圈之間的取捨。想知道成大市地上權可以貸款嗎,先把期限、地段與月付能力放進同一張評估表。
70年期限與核心地段,才是總價背後的取捨
核心地段的價值,應連同剩餘可住年數一起衡量,而非只看單價。
成大市地上權可以貸款嗎?銀行其實會看這幾件事
貸款能否辦理,關鍵不只在建案。成大市地上權可以貸款嗎?銀行會依個案審核收入、信用、年限與還款能力,建議先備妥資料再詢問承作情況。
成大市地上權可以貸款嗎,先回到銀行個案審核
地上權貸款仍可詢問承作,是否核貸須由銀行逐案判定;可備妥收入與信用資料,向窗口詢問試算。
地上權貸款成數不只看建案,收入與信用也會影響
成數會因個人條件而有差異:可先向聯徵中心申請信用報告,再整理薪轉與負債資料詢問銀行。
年限、剩餘權利期間與還款能力,銀行會一起算
銀行會一併評估年齡、剩餘權利期間與收支;可打開房貸試算表,填入月收與既有月付額。
金融聯徵中心提供個人信用報告申請服務,報告可供民眾檢視自己的信用與授信資料。不過信用報告不是核貸通知書,銀行仍會依個案的收入、負債、擔保條件與內部規則審核。看成大市前先自行調閱,對提問會更有準備。
貸款別等看中才問,自備款與財力資料先準備更安心
看屋前可先把存款、收入與既有負債列成清單。成大市地上權可以貸款嗎,仍須由銀行審核;地上權貸款也要先檢視自備款與月付能力。
自備款先留安全墊,收入與負債資料一併備妥
別把存款全數投入自備款,預留周轉金較能維持月付穩定;可打開帳戶明細,核對收入與負債。
首購、家庭、退休換屋與置產族,誰更適合成大市
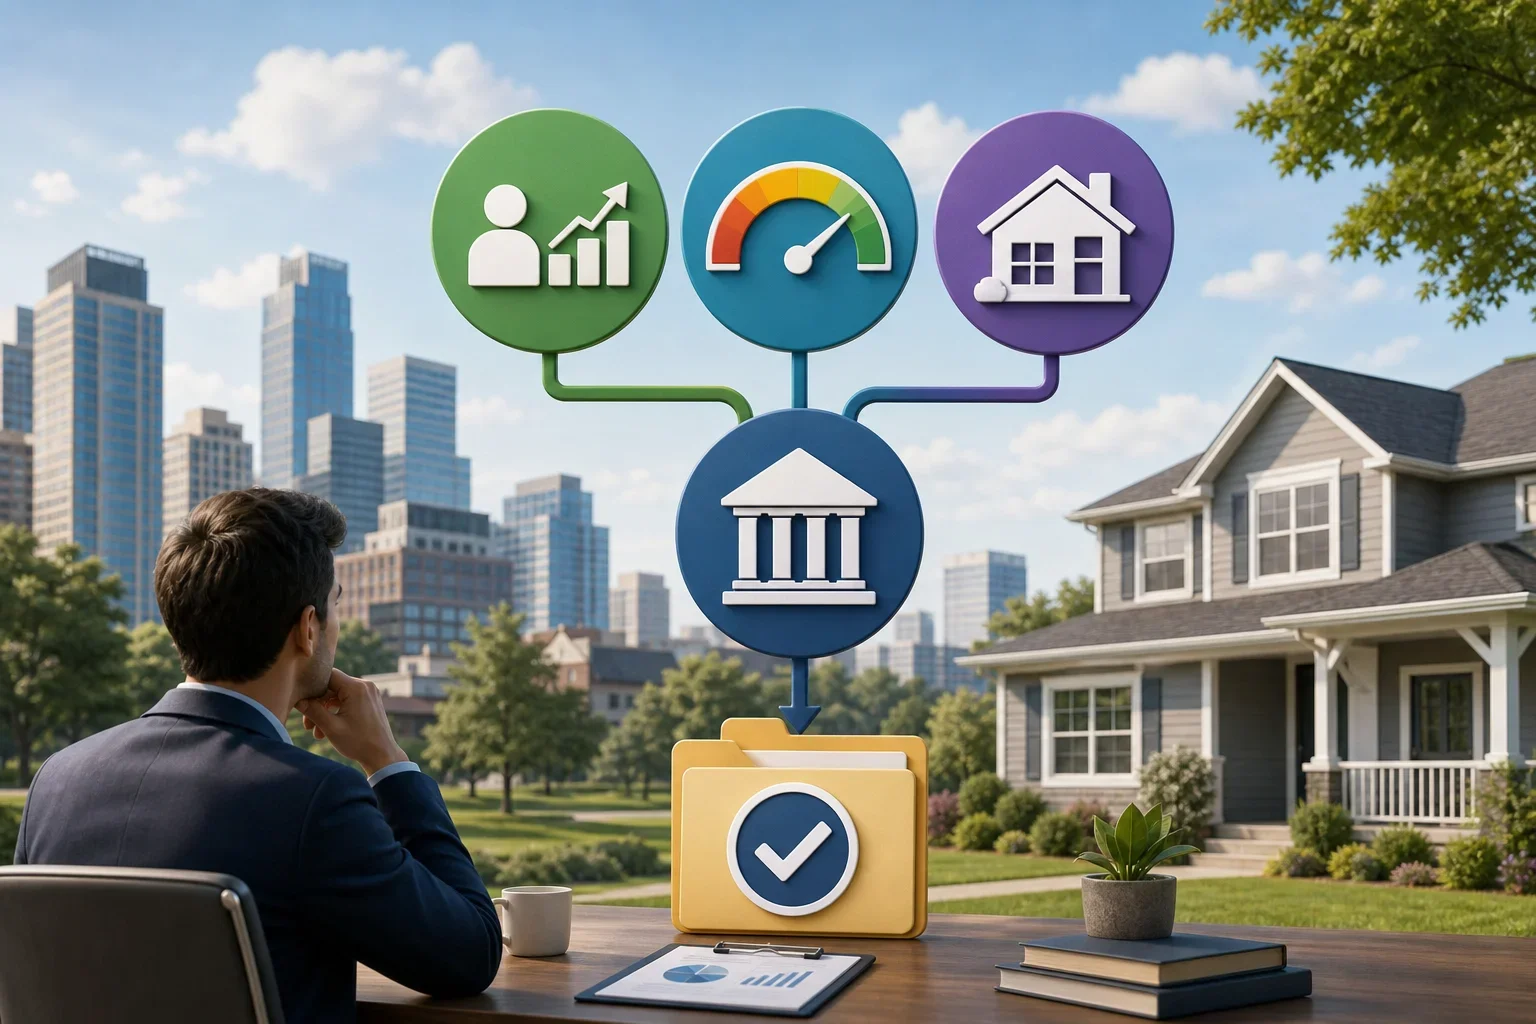
你看重的是生活便利,還是未來的資產彈性?成大市地上權可以貸款嗎,應把地上權貸款、資金能力與家庭階段需求一併檢視,再決定是否看屋。
首購族先算自備款與月付,再決定入主門檻是否合身
是否適合,取決於月付後是否仍有餘裕,而非勉強湊足自備款。可打開試算表,扣除固定支出後再填入月付金額。
家庭、退休換屋與置產,重視的是生活便利還是流動性
家庭與退休換屋宜優先考量日常便利;置產則可先查詢區域成交與轉手需求變化。
住在長榮路與開元路口,成大生活圈的便利值不值得買單
生活圈便利是成大市地上權的核心價值。成大市地上權可以貸款嗎,仍要把地上權貸款與自住需求一併納入看屋清單。
成功大學、成大醫院與振興公園,把日常半徑縮短了
成大市可將採買、就醫與休閒散步安排在同一天,生活圈的便利性更容易看清楚。
看屋前做完5項檢核,月付、年限與轉售規劃才不會漏算
低月付看似輕鬆,若漏算條件就可能失準。成大市地上權可以貸款嗎?應檢視自備款、利率、可貸年限、契約年期與轉售情況,再備妥資料詢問。
先抓自備款上限,別把裝修與生活預備金算掉
自備款上限應扣除裝修與六個月生活預備金。可打開記帳App,分列交屋支出後再回推可負擔金額。
月付用不同利率試算,保留利率變動的空間
月付可先以較高利率試算,避免預算只容納目前條件。打開試算表,將利率上調一碼,比對差異。
把可貸年限寫進試算,別只看眼前月付
可貸年限縮短會拉高月付,不能只看同額貸款。可打開試算表,填入不同年限核對月付。
確認契約剩餘年期,對照自己的居住時間表
居住規劃不宜超過契約剩餘年期;可打開行事曆,標記搬遷與退休節點,逐一核對。
轉售先想好買方輪廓,流動性不能等交屋才看
轉售應先思考可能的接手者,別等交屋後才驗證需求。可打開成交平台,篩選同區總價帶與坪數後核對。
契約年限到期怎麼看?把想問代銷與銀行的問題先列好
70年期限會影響購屋判斷,成大市地上權可以貸款嗎,也應連同到期安排一併思考;先寫下契約與銀行相關問題,再逐項確認。
到期條款、處理機制與銀行認定,簽約前一次問清楚
到期處理與銀行估值須依契約及個案確認;簽約前可列出到期、轉讓與貸款問題,逐項詢問。
Google 的內容品質指引把會影響財務穩定的資訊列為需要更高信任門檻的主題。放在購屋文章裡,重點不是把貸款條件寫得很肯定,而是清楚區分已知資訊、個案審核項目與讀者要自行確認的契約內容。
品牌建築規劃團隊
常見問題
-
成大市地上權可以貸款嗎?銀行會看哪些條件?
成大市地上權仍可向銀行詢問貸款承作,但是否核貸須由銀行依個案、收入、信用、年限與還款能力判定。不同申請人的可貸成數可能有差距,銀行也會把年齡、剩餘權利期間與收支一起計算。先向聯徵中心申請信用報告,整理薪轉與負債資料,再帶著月收與既有月付額向銀行窗口試算。 -
看成大市前,自備款和財力資料要先準備什麼?
看成大市前,先把存款、收入與既有負債整理成清單,才能較早確認自備款與月付能力是否合身。地上權貸款仍要看銀行審核,不宜等到看中物件才開始盤點財力。也別把存款全數投入自備款,先預留周轉金,並打開帳戶明細核對收入與負債,再評估後續月付是否有餘裕。 -
首購族適合買成大市地上權嗎?
首購族是否適合買成大市,重點在月付後是否仍有餘裕,而不是只看能不能勉強湊足自備款。成大市是否合身,還要連同地上權貸款、資金能力與目前家庭階段需求一起檢核。先打開試算表,扣除固定支出後再填入月付金額;若預算吃緊,就應回頭檢查資金安排與看屋條件。 -
住在成大市,長榮路跟開元路口的生活便利值得考慮嗎?
成大市位於長榮路與開元路口,適合把通勤、就醫與散步安排在同一天的自住需求。成大生活圈的便利,是評估成大市時可放進看屋清單的核心價值,不只看地上權貸款條件。看屋時可依自己的日常路線,逐項確認通勤、就醫與散步等需求是否符合,再判斷這樣的生活圈便利是否值得買單。 -
成大市地上權月付怎麼抓,才不會只看低月付?
評估成大市地上權月付時,不能只看眼前較低的付款金額,還要把利率與可貸年限一起放入試算。利率上調一碼後,月付可能和目前條件不同;可貸年限縮短,也會拉高同額貸款的月付。先以較高利率填入試算表比對月付,再輸入不同年限核對差異,並從自備款上限扣除裝修與六個月生活預備金後回推可負擔金額。 -
成大市地上權70年到期後怎麼辦?簽約前要問什麼?
成大市地上權的到期處理須以契約確認,銀行估值與貸款安排也要依個案向銀行詢問。70年期限會影響購屋判斷,居住規劃也不宜超過契約剩餘年期。簽約前先列出到期、轉讓與貸款問題,逐項向代銷與銀行確認;也可在行事曆標記搬遷與退休節點,對照自己的居住安排。